Отказ в ипотеке воспринимается как приговор. На деле в 2026 году его получают трое из пяти заявителей. Банки используют разные скоринги, и одна и та же заявка в разных банках даёт разные результаты. Ниже — что делать после отказа: от разбора причины до повторной заявки и альтернатив.
Почему банки отказывают в 2026 году
Отказ — статистическая норма, а не оценка лично вас.
Ключевая ставка Банка России — 14% годовых (с 27 июля 2026 года, после серии снижений с 21% осени 2024). Рыночная ипотека стоит порядка 16–19% годовых, льготные программы — 2–8%. Банки ужесточили проверки дохода, действует новый ипотечный стандарт: срок кредита — не более 30 лет, «рисковые» схемы сделок запрещены.
Доля отказов по ипотечным заявкам — около 60% (июль 2026, данные НБКИ; в январе доходила почти до 63%). У заёмщиков с персональным кредитным рейтингом выше 750 баллов отказы заметно ниже — около 44%.
Что это значит: отказ — не финальное решение. Банки используют разные скоринги, и одна и та же заявка в разных банках даёт разные результаты.
7 основных причин отказа
Банк не обязан называть точную причину — но по этапу отказа можно её понять.
1. Испорченная кредитная история. Просрочки свыше 60 дней за последние полгода — почти гарантированный отказ. Банки смотрят историю за 3–5 лет и дольше. Частые обращения в МФО — негативный фактор.
2. Нулевая кредитная история. Парадокс: отсутствие истории — тоже проблема. Банк не может оценить дисциплину заёмщика.
3. Недостаточный доход и высокая долговая нагрузка (ПДН). Совокупный платёж по всем кредитам с учётом будущей ипотеки не должен превышать 50% официального дохода.
4. Некорректная анкета и непрозрачные доходы. «Серая» зарплата, фриланс без подтверждений, расхождения данных, работодатель в стадии ликвидации.
5. Долги и стоп-листы. Исполнительные производства у приставов, долги по ЖКХ и налогам, алименты, внутренние «чёрные списки». Фальсификация документов — пожизненная причина отказа.
6. Вопросы к объекту. Низкая ликвидность, аварийность, перепланировки, споры о межевании, прописанные несовершеннолетние. Отказ может прийти уже после предварительного одобрения — на этапе оценки объекта.
7. Несоответствие программе. Возраст (старше 65–75 на конец кредита), стаж менее 3–6 месяцев на последнем месте, малый первоначальный взнос, формально неподходящая категория льготника.
По этапу отказа можно понять причину: отказ на автоматическом скоринге — обычно кредитная история или ПДН; отказ после ручной проверки или оценки объекта — вопросы к доходу, работодателю или недвижимости.
Важно: банки могут перепроверять заёмщика до 1–3 раз (заявка → согласование объекта → перед сделкой). Одобрение — ещё не сделка: новые кредиты или просрочки до сделки могут привести к пересмотру решения.
Шаг 1. Разобраться в причине
Не гадайте — спросите.
• Запросите письменный отказ и попросите менеджера разъяснить, что поправить. Менеджеры часто дают подсказки.
• Поймите этап отказа: скоринг (данные БКИ), ручная проверка (звонок работодателю) или оценка объекта.
Шаг 2. Провести аудит кредитной истории
Кредитная история — главный документ заёмщика.
• Через Госуслуги узнайте, в каких БКИ хранится история. В каждом бюро — 2 бесплатных запроса в год, ответ в течение суток. Бумажная версия — бесплатно раз в год.
• Проверьте персональный кредитный рейтинг (ПКР, шкала 1–999). Ориентиры: ниже 600 — «плохая», зона высокого риска — ниже 520; уверенное одобрение — от 610–700+.
• Найдите ошибки: закрытые кредиты, числящиеся активными, чужие долги, устаревшие данные. Банк обязан передать корректные сведения в БКИ в течение 10 рабочих дней с момента требования заёмщика.
• Кредитная история хранится 7 лет после последней записи.
Шаг 3. Закрыть долги и снизить ПДН
Долговая нагрузка — вторая по частоте причина отказа.
• Закройте просрочки, неиспользуемые кредитные карты (лимит учитывается даже при нуле), штрафы ГИБДД, налоги, долги ЖКХ. Проверьте себя на сайте ФССП.
• Несколько дорогих кредитов — соберите в один через рефинансирование (до 6 кредитов).
• Если после погашения просрочки прошло 3–6 месяцев чистой платёжной дисциплины — шансы появляются даже при старых пятнах.
• Быстро «оздоровить» историю: небольшой потребительский кредит, кредитка или рассрочка, погашенные строго в срок. Сведения передаются в БКИ за 3–5 дней.
Шаг 4. Усилить заявку
Что повышает шансы на одобрение.
• Созаёмщик или поручитель — обычно супруг или родители с доходом, вдвое превышающим платёж. При слабом созаёмщике шансы не растут, а падают. Созаёмщик повышает шансы оценочно на 30–50%.
• Больший первоначальный взнос. Стандартно — от 15–20%, но при слабой истории банки хотят 30–40%. Взнос 25–30% против минимальных 20% заметно повышает одобряемость.
• Подтвердить дополнительный доход: самозанятость (справка из приложения «Мой налог»), аренда, подработка.
• Зарплатный банк и продукты банка — лояльнее к своим клиентам, видит реальные потоки. Часто перевешивает формальный скоринг.
• Залог имеющейся недвижимости — вариант для заявителей с низкой ликвидностью.
Шаг 5. Пересмотреть параметры кредита
Иногда проще изменить запрос, чем заёмщика.
• Уменьшите сумму (более дешёвый объект), увеличьте срок (в рамках лимита 30 лет) — снизится ежемесячный платёж и ПДН.
• Уберите из заявки факторы, которые банк считает риском. Например, субсидию в первоначальный взнос или выделение доли детям в некоторых банках можно исключить из рассмотрения ради одобрения. Это компромисс с законодательством о маткапитале — лучше обсуждать с юристом.
Шаг 6. Правильная стратегия повторных заявок
Не «веер» из 10 заявок — это снижает рейтинг.
• Оптимально — 2–3 банка единовременно. Каждый отказ фиксируется в кредитной истории и снижает рейтинг.
• Заявки — не чаще раза в месяц. После отказа в тот же банк — пауза 2–3 месяца (в ВТБ мораторий — 60 дней).
• Начинайте с «лояльных» банков. С проблемной кредитной историей лучше идти в средние и региональные банки — крупные отсекают на скоринге. Оценочно терпимы к закрытым старым просрочкам: ВТБ (ПКР от 580), Совкомбанк (ручная проверка), ДОМ.РФ (особенно с маткапиталом), БЖФ и ряд региональных.
• Ипотечный брокер знает критерии скоринга 20–30 банков и выстраивает стратегию подачи заявок. Опасайтесь брокеров с предоплатой и «гарантией одобрения» — это признак мошенников.
• Мультизаявка через агрегаторы (Циан.Ипотека, Банки.ру) — одна анкета, решения от нескольких банков. При этом количество отказов всё равно видно в БКИ.
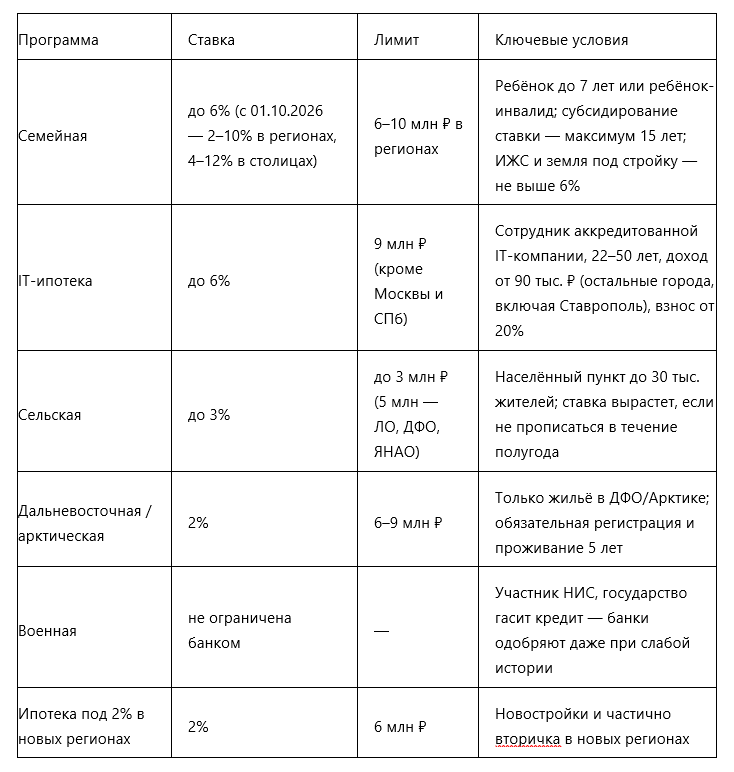
Шаг 7. Льготные программы повышают шансы
Банк получает господдержку рисков — одобряемость выше.
Общая льготная ипотека на новостройки (6,5% и 8%) закрыта для новых заявок — сейчас работают только адресные программы.
Шаг 8. Господдержка для первоначального взноса
Субсидии снижают сумму кредита и повышают одобряемость.
• Материнский капитал — 728 921,90 ₽ на первого, 963 243,17 ₽ на второго (если на первого не получали) с 01.02.2026. Вносится как первоначальный взнос по любой программе.
• Выплата 450 000 ₽ многодетным — гасит ипотечный долг, если третий или последующий ребёнок родился с 01.01.2019 по 31.12.2030 (кредитный договор — до 1 июля 2031).
• Налоговый вычет — до 520 000 ₽ на двоих супругов после покупки.
Шаг 9. Если отказ из-за объекта
Проблема в залоге, а не в заёмщике.
• Смените объект или приведите его в соответствие: банк оценивает ликвидность, юридическую чистоту, отсутствие прописанных несовершеннолетних и судебных споров.
• Проверьте срок действия одобренной заявки — если истёк, документы придётся подавать заново.
Шаг 10. Альтернативы, если банки всё же не одобряют
Не только ипотека.
• Рассрочка от застройщика или продавца — без банковского скоринга. Индивидуальный график, но короткие сроки и высокие платежи. Реальный кейс: рассрочка на 14 месяцев дала клиенту время закрыть кредиты и потом купить по ипотеке.
• Кредит под залог имеющейся недвижимости — если у заёмщика или близких есть квартира в собственности.
• Продажа или переоформление имеющегося жилья, накопление 6–12 месяцев — пауза часто выгоднее «кабалы» с высокой ставкой.
• Осторожно с «гарантированной ипотекой» от серых брокеров и МФО-схемами — кабала и потеря денег.
Ставропольский контекст
Что работает в крае.
• Программа «Молодая семья» действует на Ставрополье. Субсидия 30% расчётной стоимости жилья (35% — с детьми); каждому супругу не больше 35 лет (проверяется и при включении в список); постоянное проживание в крае не менее 3 лет; покупка жилья — только в пределах Ставропольского края и не у близких родственников; свидетельство действует 7 месяцев. Заявки на годовое финансирование — до 1 июня.
• Субсидию можно использовать как первоначальный взнос или на погашение ипотеки. Есть подтверждение платёжеспособности — справка банка о готовности выдать кредит, и её можно получить до одобрения ипотеки.
• Сельская ипотека актуальна для малых городов и сёл края (до 30 тыс. жителей) — до 3 млн ₽ по ставке до 3%.
• IT-ипотека в Ставрополе действует: 6%, лимит 9 млн, доход от 90 тыс. ₽. Ставрополь не входит в исключения, в отличие от Москвы и Санкт-Петербурга.
• Дальневосточная и арктическая ипотека на Ставрополье неприменимы. Семейная действует на общероссийских условиях (для краёв вне столичных регионов — лимиты 6–10 млн по числу детей).
Красные флаги
Чего не делать после отказа.
• Подавать 7–10 заявок сразу — падает рейтинг, банки видят «человека-проблему».
• Скрывать долги и приукрашивать доход — анкета сверяется с официальными базами, расхождение = отказ.
• Вносить задаток до финального одобрения банка — одобрение может пересматриваться до сделки.
• Брать новые кредиты между одобрением и сделкой.
• Верить брокерам с предоплатой и «гарантией одобрения».
Короткий словарь
Если встретили незнакомое слово — расшифровка здесь.
- ПДН
- показатель долговой нагрузки — отношение платежей по кредитам к доходу
- ПКР
- персональный кредитный рейтинг, шкала 1–999
- БКИ
- бюро кредитных историй — организация, где хранится ваша кредитная история
- Скоринг
- автоматическая оценка заёмщика банком по формальным критериям
- Созаёмщик
- второй участник кредита, чей доход учитывается при расчёте
Официальные источники
Цифры и правила сверяйте по первоисточникам — ниже опорные ссылки.
- • Банк России — ключевая ставка
- • НБКИ — статистика отказов
- • СФР — размер материнского капитала
- • Минфин — условия выплаты 450 000 ₽
- • ДОМ.РФ — льготные программы
- • Ипотечные услуги Welcome — помощь в оформлении ипотеки и подбор недвижимости, подходящей для ипотеки
Материал информационный и не является публичной офертой. Условия банков и законодательство меняются — перед сделкой уточняйте актуальные требования.