Материнский капитал — самая обсуждаемая мера поддержки семей. Но в инструкциях и новостях путаются суммы, сроки и условия. Ниже — пошаговая инструкция: от получения сертификата до выделения долей. С цифрами 2026 года и ссылками на правила СФР.
Сколько составляет в 2026 году
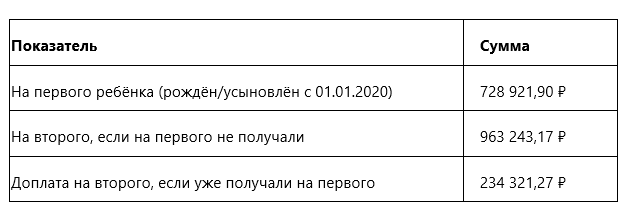
Официальные суммы — по данным СФР с 1 февраля 2026 года.
Важно: в СМИ встречаются другие цифры — 737 204 ₽, 974 189 ₽, 236 985 ₽. Это прогнозные суммы по инфляции 6,8%. Росстат дал фактическую инфляцию за 2025 год — 5,59%, индексация составила 5,6%. Ориентируйтесь на официальные данные СФР.
Индексация остатка. Ежегодно 1 февраля индексируется не только сама сумма, но и неиспользованный остаток. Пример: остаток 100 000 ₽ с 1 февраля 2026 года стал 105 600 ₽. Потраченная часть не растёт.
Срок действия программы — до 31 декабря 2030 года. Сертификат бессрочный, маткапитал не облагается НДФЛ.
Кому положен и как получить сертификат
Сертификат оформляется автоматически — заявление нужно не всегда.
Право на маткапитал возникает при рождении или усыновлении:
- первого ребёнка (с 2020 года)
- второго (доплата, если на первого уже получали)
- второго или последующего, если ранее право не возникало
Право — однократное. Получатель — мать. Отец — если мать умерла или лишена прав. В отдельных случаях — сами дети.
Как получить сертификат:
- После регистрации рождения в ЗАГСе сертификат приходит в личный кабинет Госуслуг в течение 5 рабочих дней — проактивно.
- Заявление нужно, только если сертификат не пришёл: через Госуслуги, СФР или МФЦ. Документы: паспорт, свидетельства о рождении детей, СНИЛС.
- При смене фамилии или данных владельца — обновить данные до сделки.
Новый сертификат при рождении второго ребёнка не нужен. Если право на первого уже использовано, сумма на счёте увеличивается автоматически на 234 321,27 ₽.
На что можно потратить
Шесть направлений — от жилья до ежемесячной выплаты.
1. Улучшение жилищных условий — самое популярное направление.
2. Образование детей — лицензированные организации РФ, ребёнку до 25 лет на момент начала обучения.
3. Накопительная пенсия матери.
4. Товары и услуги для адаптации детей-инвалидов — по ИПРА.
5. Ежемесячная выплата до 3 лет — для нуждающихся семей (доход ≤ 2 прожиточных минимумов). Сумма — детский ПМ региона, в среднем по РФ в 2026 году — 18 371 ₽. Назначается на 12 месяцев, потом продлевается.
6. Остаток ≤ 10 000 ₽ — можно получить на счёт деньгами.
Капитал можно делить между целями и тратить по частям. Обналичивание запрещено — ответственность по ст. 159.2 УК РФ (до 6 лет) плюс возврат средств в СФР.
Какое жильё подходит, а какое нет
Объект должен быть жилым, на территории РФ и не в аварийном фонде.
Можно купить:
- квартиру, комнату, часть квартиры
- жилой дом или его часть — при наличии заключения о пригодности для проживания (с 1 января 2025 — обязательное условие)
- новостройку по ДДУ (в том числе через эскроу-счёт), вторичку
- строительство или реконструкцию дома
- землю с домом или под ИЖС
- долю в праве — при нотариальном удостоверении и реальном улучшении условий (самое спорное направление — СФР может отказать)
Нельзя:
- апартаменты
- гараж
- нежилые помещения
- земельный участок без дома
- дачу без статуса жилого помещения
- автомобиль (кроме отдельных региональных программ)
- ремонт без увеличения площади (реконструкция — можно, если площадь вырастает минимум на учётную норму, 10–18 м² по регионам)
- погашение потребительских кредитов
- путешествия
Правило трёх лет:
- Без ипотеки — не раньше, чем через 3 года после рождения ребёнка, давшего право.
- С ипотекой — можно сразу. Гасить можно ипотеку, взятую до брака вторым супругом, и кредит, оформленный до рождения ребёнка.
Пошаговая инструкция: покупка без ипотеки
Пять шагов от сертификата до долей.
Шаг 0–1. Получить сертификат.
Проверить наличие в личном кабинете Госуслуг, при необходимости — обновить данные владельца.
Шаг 2. Выбрать способ использования.
Проверить остаток капитала. Выписка об остатке действует 30 дней — учитывать при сделках.
Шаг 3. Найти объект и договориться с продавцом.
Убедиться в «жилом» статусе и пригодности объекта. Расчёты — только безналично, деньги идут напрямую продавцу.
Шаг 4. Подписать договор купли-продажи и зарегистрировать в Росреестре.
В ДКП указать, что часть суммы гасится маткапиталом. На квартиру ляжет обременение до полной оплаты.
Шаг 5. Подать заявление о распоряжении в СФР.
Способы: Госуслуги, МФЦ, отделение СФР, почта. Документы: договор купли-продажи, выписка из ЕГРН (для ДДУ — договор участия), обязательство о выделении долей.
Шаг 6. Дождаться решения и перечисления денег.
После перечисления обременение снимается.
Шаг 7. Выделить доли всем членам семьи.
В течение 6 месяцев после перечисления средств.
Пошаговая инструкция: покупка с ипотекой
Здесь быстрее: заявление можно подать прямо в банке.
Шаг 1. Проверить сертификат и данные.
Шаг 2. Выбрать банк и программу.
Маткапитал принимается как первоначальный взнос почти всеми банками. Сочетается с семейной ипотекой и другими льготными программами. Заёмщик — владелец сертификата, второй супруг — созаёмщик.
Шаг 3. Подобрать объект.
Он должен соответствовать требованиям банка и закона.
Шаг 4. Подать заявку в банк.
Документы: паспорт заёмщика и созаёмщика, свидетельства о рождении детей, сертификат, справка об остатке маткапитала, справки о доходах, документы по объекту.
Шаг 5. Дождаться одобрения банка.
Шаг 6. Подать заявление о распоряжении.
Можно прямо в банке — банк сам передаёт данные в СФР. Приложить кредитный договор и обязательство о выделении долей.
Шаг 7. Подписать кредитный договор и ДКП/ДДУ, зарегистрировать сделку в Росреестре.
Можно через банк с электронной подписью.
Шаг 8. Дождаться перечисления средств СФР.
До 5 рабочих дней после решения.
Шаг 9. Выделить доли.
Можно сразу, даже до погашения ипотеки. Если отложено — не позднее 6 месяцев после полного погашения кредита.
Строительство дома
Два сценария: с подрядчиком и своими силами.
- С подрядчиком: деньги идут на счёт подрядчика через эскроу (с 1 марта 2025 года обязательно).
- Своими силами: два транша — до 50% сразу, остаток через 6 месяцев после подтверждения основных работ (фундамент, стены, кровля) актом освидетельствования.
Документы: сведения о праве на землю в ЕГРН, уведомление о планируемом строительстве, реквизиты счёта.
Сроки: как не сорвать сделку
С 31 июля 2025 года сроки сократились.
- Решение СФР — 5 рабочих дней (раньше было 10). При запросе сведений у других ведомств — до 12 рабочих дней.
- Перечисление — до 5 рабочих дней после решения.
- Итого от подачи до денег — около 9–10 рабочих дней (≈2 недели). В «длинном» сценарии — до 3 недель.
- Аннулировать заявление можно в течение 10 рабочих дней, пока деньги не переведены.
- Справка об остатке действует 30 дней — учитывать при сделках с ипотекой.
С 1 января 2026 года СФР уведомляет семью об остатке не только при полном, но и при частичном расходовании.
Нюанс частично-досрочного погашения: уточняйте в банке, сокращает ли банк срок или только платёж. Некоторые банки при ЧДП маткапиталом уменьшают только ежемесячный платёж. Штрафы и неустойки гасить маткапиталом нельзя.
Выделение долей: ключевая новация 2025–2026
Доли обязательны — это не формальность.
Доли выделяются владельцу сертификата, супругу и всем детям (п. 4 ст. 10 256-ФЗ). Минимальная доля ребёнка пропорциональна доле маткапитала в цене жилья, больше — можно.
Пример расчёта: квартира 5 млн ₽, маткапитал в сделке 500 тыс. ₽ (10%). На каждого из четырёх членов семьи — не менее 2,5% площади.
Что изменилось с 7 июля 2025 года (ФЗ № 195-ФЗ): соглашение о выделении долей можно заключать без согласия банка и до погашения ипотеки. Жильё остаётся в залоге, дети уже собственники. Это упростило и последующие продажи — нужно разрешение опеки, но доли уже выделены.
Сроки выделения:
- покупка без ипотеки — 6 месяцев с перечисления средств
- ипотека — в любой момент, а если позже — 6 месяцев с погашения кредита
- строительство — 6 месяцев с кадастрового учёта
- реконструкция — 6 месяцев с ввода в эксплуатацию
Если доли не выделены: иск прокуратуры, принудительное выделение, недействительность сделок продажи (ст. 168 ГК РФ), возврат капитала в фонд, риск ст. 159.2 УК РФ.
Соглашение о выделении долей обычно удостоверяет нотариус. Если супруги выделяют доли из совместной собственности — нотариус обязателен.
Усилители: 450 000 ₽ и семейная ипотека
Маткапитал можно усилить другими мерами.
Выплата 450 000 ₽ многодетным на ипотеку:
- Третий или последующий ребёнок, рождённый с 01.01.2019 по 31.12.2030. Кредитный договор — до 1 июля 2031 года.
- Сумма идёт напрямую в банк: гасится основной долг, потом проценты. Если долг меньше — остаток сгорает.
- Однократно по одному кредиту. Повторно — при рождении следующего ребёнка и новой ипотеке на супруга, ранее не получавшего выплату.
- Заявление — через банк или Госуслуги. Апартаменты и нецелевые кредиты не подходят.
- Сочетается с маткапиталом.
Семейная ипотека — изменения с 1 октября 2026 года:
- Ставка и лимит зависят от числа детей и региона: в регионах 2–10% (1 ребёнок — 10%, лимит 6 млн; 3 ребёнка — 6%, лимит 10 млн; 5+ — 2%, лимит 10 млн). В Москве, Санкт-Петербурге, Московской и Ленинградской областях — 4–12% (лимиты до 18 млн для 3+ детей).
- Обязательно наличие ребёнка младше 7 лет (или ребёнка-инвалида до 18 лет) на дату договора.
- Субсидирование ставки — максимум 15 лет (раньше — весь срок).
- ИЖС, покупка земли под стройку и готового дома у застройщика — ставка не выше 6% всегда. Первоначальный взнос от 20%, маткапитал можно использовать. При взносе от 50% — ставка 6% независимо от числа детей.
- Для договоров до 30.09.2026 действуют прежние правила (ставка 6%).
Ставропольский край: что важно знать
Регионального маткапитала в крае нет.
В отличие от Москвы, Пермского края, Чечни, Северной Осетии и ряда других регионов, в Ставропольском крае региональный материнский капитал не выплачивается. Для читателей это значит: опираться только на федеральную поддержку.
Отделение СФР по Ставропольскому краю подтверждает официальные суммы 2026 года: 728 921,90 ₽ / 963 243,17 ₽ / 234 321,27 ₽.
Локальная особенность: заявление о распоряжении маткапиталом на обучение можно подать прямо в вузах края — Ставропольский институт кооперации, Северо-Кавказский социальный институт, Институт Дружбы народов Кавказа.
Что обсуждается, но пока не принято
Не выдавайте за действующие правила.
- В Госдуме обсуждают разрешение тратить маткапитал на ремонт жилья — пока не принято.
- Минтруд анонсировал развитие программы с ориентацией на вторых и последующих детей. Обсуждаются предложения заменить выплату 450 000 ₽ процентной долей кредита.
Короткий словарь
Если встретили незнакомое слово — расшифровка здесь.
- Маткапитал
- мера государственной поддержки семей с детьми, средства можно потратить на жильё, образование, пенсию матери и другие цели
- Сертификат
- документ, подтверждающий право на маткапитал. Оформляется проактивно, приходит на Госуслуги
- СФР
- Социальный фонд России — ведомство, которое распоряжается средствами маткапитала
- Эскроу-счёт
- специальный счёт, на котором деньги хранятся до выполнения обязательств
- Выделение долей
- обязательная процедура: доли в жилье выделяются всем членам семьи
Официальные источники
Цифры и правила сверяйте по первоисточникам — ниже опорные ссылки.
- СФР — официальные суммы маткапитала
- Отделение СФР по Ставропольскому краю — региональные данные
- Госуслуги — порядок распоряжения и сроки
- Минфин — условия выплаты 450 000 ₽
- КонсультантПлюс — ст. 10 256-ФЗ
- Юридические услуги Welcome — сопровождение сделки с маткапиталом
Материал информационный и не является публичной офертой. Условия банков и законодательство меняются — перед сделкой уточняйте актуальные требования.